에이피알 영업이익, 새 회계기준으로 올해는 118억 늘고 지난해는 42억 줄었다
새 회계 표시기준은 에이피알의 올해 상반기 영업이익을 약 118억원 높이고 지난해 연간 수치는 41억5500만원 낮춘다. 두 금액은 각각 같은 기간 안에서 옛 기준과 새 기준을 비교한 차이다.
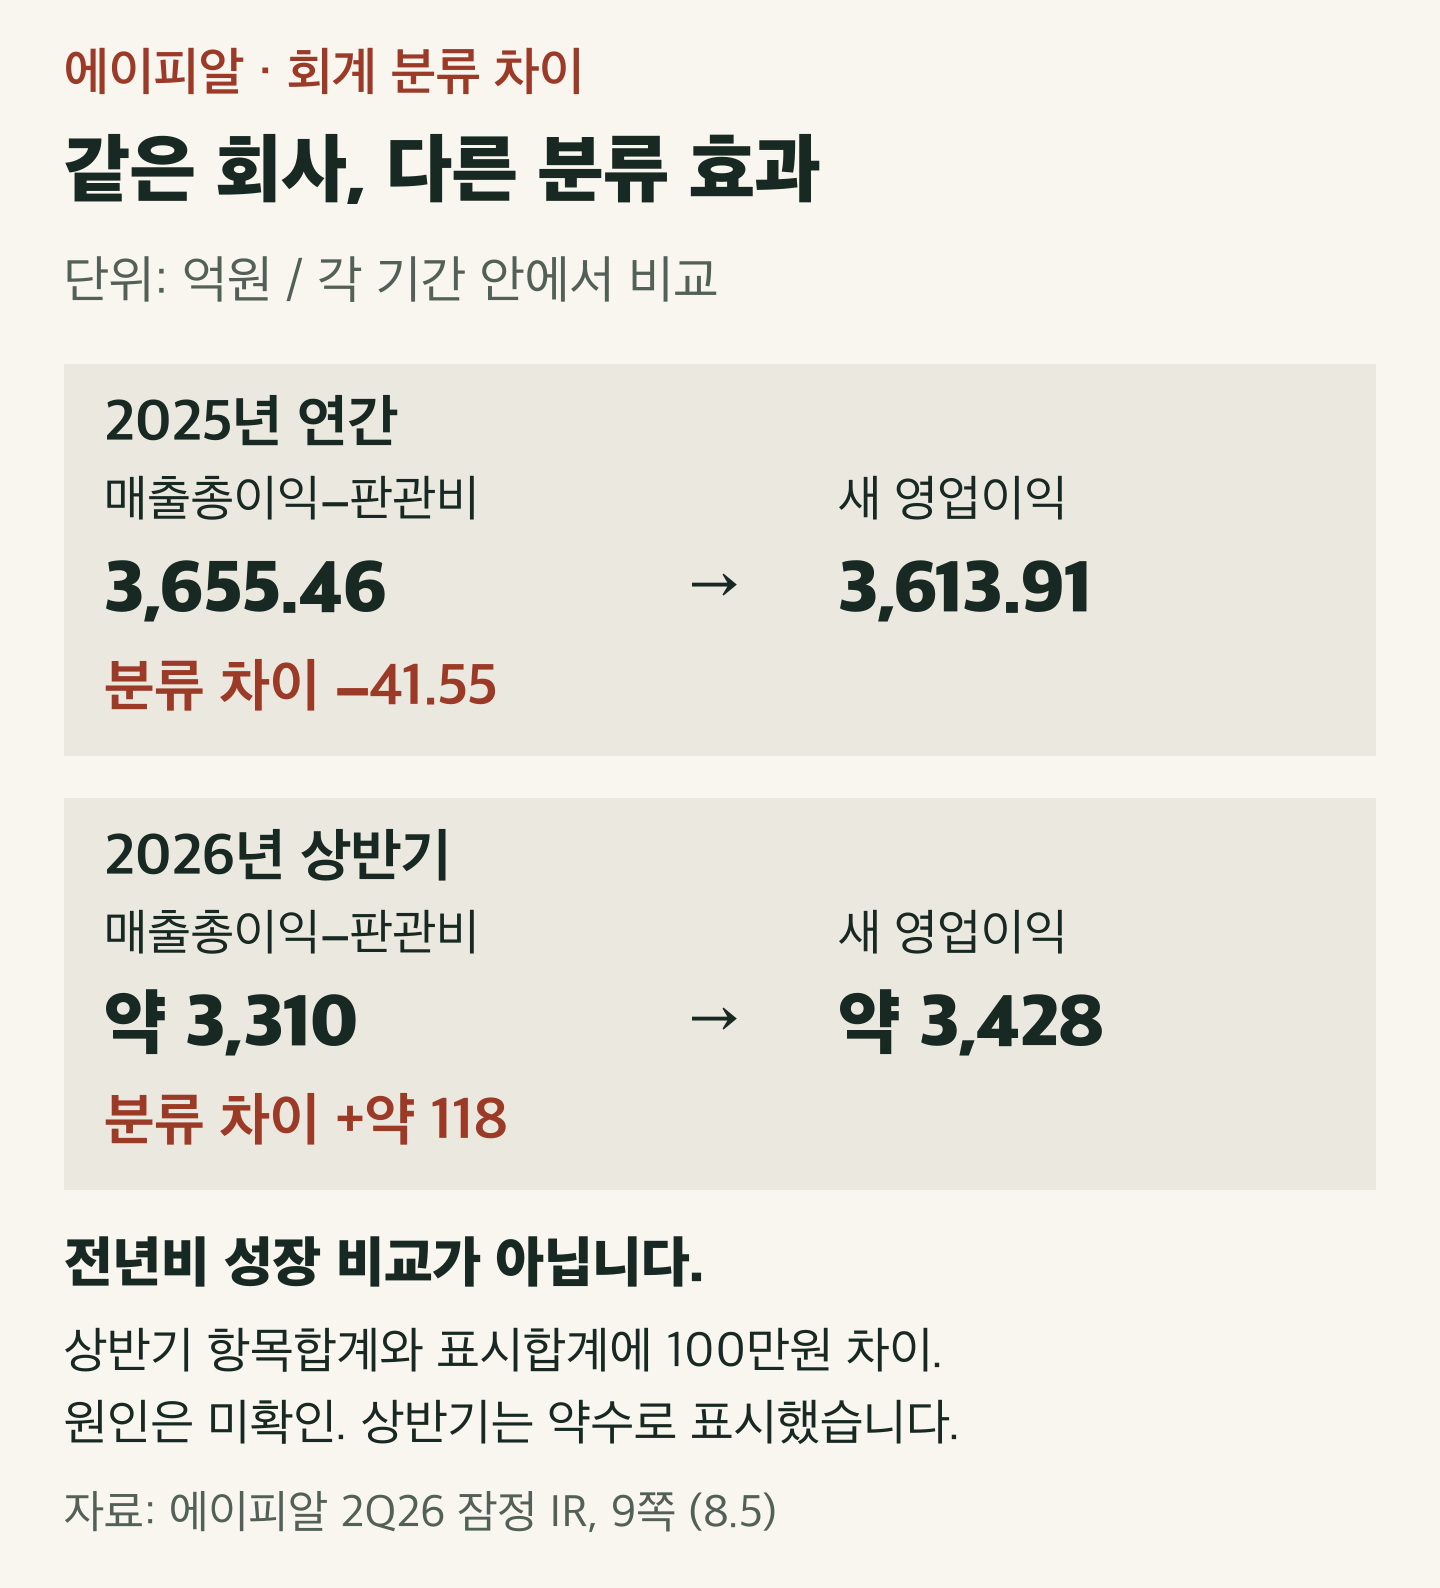
에이피알의 올해 상반기 영업이익에 약 118억원을 더한 새 회계기준은 같은 회사의 지난해 연간 영업이익에서는 41억5500만원을 뺐다. 회사가 공개한 실적표의 항목을 나란히 계산하면, 영업이익에 새로 포함되는 수익과 비용의 합은 기간에 따라 방향이 달랐다. 영업이익이라는 이름 하나로 기업의 성장을 읽을 때 빠뜨리기 쉬운 차이다.
10월20일 매일경제는 에이피알의 올해 상반기 영업이익이 새 회계기준으로 118억원 늘었다고 보도했다. 본문은 기존 기준 약 3310억원과 새 기준 약 3428억원의 차이를 설명했고, 거래의 표시 분류가 바뀐 것이므로 당기순이익은 변하지 않는다고 밝혔다. 자산의 손상차손처럼 영업이익을 낮출 수 있는 항목도 짚었다. 매일경제 10월20일 보도
에이피알이 8월5일 공개한 2026년 2분기 잠정 실적자료 9쪽에는 다른 방향의 사례가 같은 회사 안에 있다. 2025년 매출총이익 1조1706억1700만원에서 판매관리비 8050억7100만원을 빼면 3655억4600만원이다. 기타영업수익 202억6600만원을 더하고 기타영업비용 244억2100만원을 빼면 새 기준 영업이익은 3613억9100만원이 된다. 새로 영업 범위에 들어온 비용이 수익보다 41억5500만원 컸다.
같은 표의 2026년 상반기는 반대 방향이다. 매출총이익에서 판매관리비를 뺀 금액이 약 3310억원, 기타영업수익과 비용의 순액이 약 118억원, 표시된 영업이익은 약 3428억원이다. 표의 세부 항목을 합산한 값과 표시된 합계에는 100만원 차이가 있다. 원자료만으로 그 이유는 알 수 없어, 상반기 수치는 억원 단위의 약수로 비교했다. 지난해 1년과 올해 6개월의 이익을 서로 성장률처럼 비교한 것은 아니다. 각각의 기간에서 옛 계산 범위와 새 표시 범위를 비교한 결과다.
회사 재무하이라이트는 2025년 영업이익을 약 3655억원으로 보여준다. 실적자료는 전년도 수치를 새 기준으로 재작성해 약 3614억원으로 제시한다. 두 공식 화면의 숫자는 서로 다른 기준을 따른다. 어느 한 숫자를 회사가 벌거나 잃은 새로운 현금으로 읽으면 실제 사업의 변화와 회계상의 이동을 섞게 된다.
사업 자체의 성장도 있었다. 에이피알의 실적자료는 지난해 2분기 수치를 같은 기준으로 재작성한 뒤 올해 2분기 영업이익 증가율을 134.5%로 제시한다. 이 같은 기준의 분기 비교까지 118억원의 분류 변경 효과라고 지울 수 없다. 반대로 서로 다른 기준의 숫자를 연결해 성장률을 만들 수도 없다.
손익의 방향이 기업마다 다르다는 점은 선행 보도에도 있다. 파이낸셜뉴스의 9월2일 기사는 문배철강에서 새 기준 적용 뒤 영업손실이 확대됐다고 전했고, 기업별 조정 내역 공시의 차이도 설명했다. 에이피알의 같은 회사·두 기간 대조는 그 차이가 기업 사이뿐 아니라 한 기업의 장부 안에서도 나타난다는 사실을 보여준다.
2027년 1월1일 이후 시작하는 회계연도부터 적용되는 K-IFRS 제1118호에 관한 금융위원회 안내에 따르면 새 영업손익은 손익계산서에, 기존 방식의 영업손익은 주석에 제공된다. 투자·재무 등 다른 범주에 속하지 않는 손익이 영업 범주에 들어간다. 제품 판매로 쌓은 이익과 새로 분류된 손익이 같은 영업이익에 놓이는 셈이다.
이제의 총평
올해 상반기의 118억원은 새로 번 돈이 아니라 영업이익에 들어가는 항목의 경계가 옮겨진 금액이다. 지난해에는 같은 경계 이동이 오히려 영업이익을 41억5500만원 낮췄다. 회사가 실제로 성장했는지 판단하는 연결고리는 기준을 맞춘 비교표와 조정 내역이다. 숫자의 이름이 같아도 계산의 경계가 다르면, 그 사이에서 기업의 성과가 과장되거나 가려진다.
출처와 범위
에이피알 자료는 외부감사가 끝나지 않은 잠정 연결실적이다. 지난해 연간과 올해 상반기는 서로 다른 길이의 기간이며, 본문의 증감액은 각 기간 안에서 기준이 달라진 효과다. 기타영업손익의 모든 개별 거래를 재감사하지 않았고 주가나 투자 적정가격을 판정하지 않는다.