생활안정대출, 연소득 한도 예외로 신청길…1000만원은 전 금융사 합산
기존 신용대출이 연소득에 이른 사람도 신청할 수 있지만 이 상품의 1000만원은 전 금융사 합산 한도다. 실제 추가한도는 남은 한도와 카드사 자체심사에 따라 정해지며 주택취득 약정 위반에는 즉시 상환과 향후 이용 제한이 따른다.
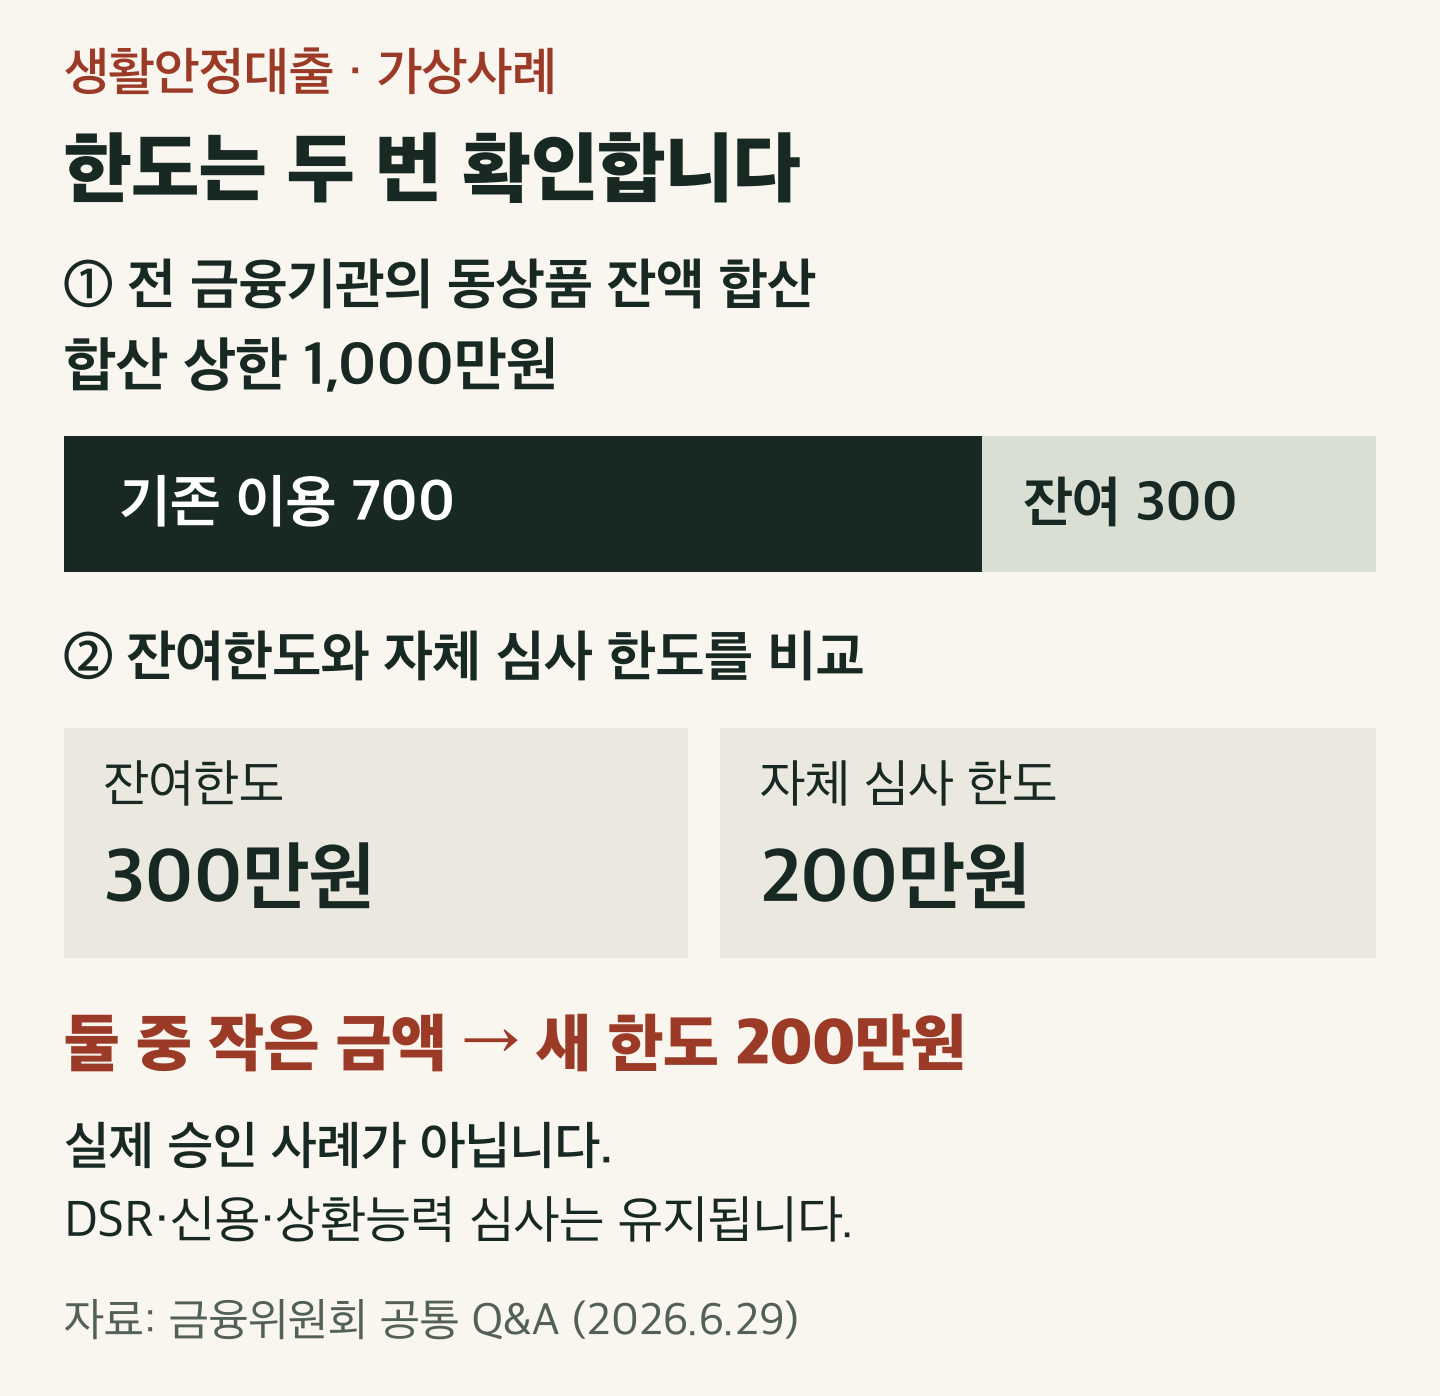
신한카드가 10월20일 출시한 중금리 생활안정대출은 신용대출 잔액이 이미 연소득에 닿은 중·저신용자에게도 추가 신청의 길을 연다. 그러나 같은 상품을 저축은행에서 700만원 이용 중이라면 새 카드상품에서 더 빌릴 수 있는 제도상 잔여 한도는 300만원이다. 금융회사가 늘어도 이 상품의 차주별 합산 잔액 상한은 1000만원이다. 실제 승인액은 별도 심사로 정해진다.
한국경제는 10월20일 보도의 부제에 최저 연 9.9%와 연소득 이상의 대출 가능성을 내세웠다. 본문에는 총부채원리금상환비율(DSR) 적용과 주택구입 금지 약정을 담았다. 뉴스핌 보도는 금리의 위아래인 연 9.9~12.26%와 같은 제한을 함께 설명했다. 두 기사의 강조점은 달라도 핵심 제약을 감춘 보도는 아니다. 금융위원회의 공통제도 자료를 더하면 차주에게 실제로 남은 한도와 약정을 어길 때의 불이익까지 계산할 수 있다.
신한카드가 제공한 출시 발표문에 따르면 대상은 신용평점 하위 50% 이하 고객, 기간은 최장 36개월이다. 신용대출을 연소득 이내로 제한하는 규제는 이 상품에 적용하지 않는다. 연소득 3000만원에 기존 신용대출이 3000만원인 가상의 차주는 그 잔액만으로 새 상품 신청이 막히지 않는다. 신용도와 상환능력에 따른 회사의 심사·승인은 남는다.
금융위의 6월29일 공통제도 안내와 첨부 Q&A는 이 상품의 총잔액을 금융회사 전체에 걸쳐 합산한다고 명시한다. 회사는 신용정보원에서 확인한 잔여 한도와 자체 산출 한도 중 작은 금액을 부여한다. 기존 이용액 700만원이라면 제도상 남은 300만원이 출발점이다. 카드사의 자체 심사 한도가 200만원이면 새 한도는 200만원이 된다. 기존 상품을 모두 갚으면 다시 1000만원 범위에서 신청할 수 있으나, 재신청도 새 심사를 받는다.
연소득 한도 예외와 DSR은 다른 규칙이다. 금융위 Q&A에 따르면 차주 합산 총대출이 1억원을 넘을 때 차주단위 DSR 규제가 적용되고, 비율은 은행 40%, 제2금융권 50%다. 기존 신용대출이 있는 사람도 이 비율 안에 들고 금융회사 자체 평가에서 한도가 나오면 상품을 이용할 수 있다. 연소득만큼 이미 빌린 사람에게 신청 경로를 여는 것과 1년간 갚을 원리금을 감당할 수 있는지는 별개다. 총대출 1억원 이하라도 회사 자체 심사는 남는다.
금리의 양끝은 이자 부담도 다르게 만든다. 원금 1000만원을 한 달 내내 그대로 둔다고 가정해 연이율을 12로 나누면, 연 9.9%에서는 이자 8만2500원, 연 12.26%에서는 약 10만2167원이다. 차이는 약 1만9667원이다. 이 계산은 같은 잔액을 놓고 금리만 비교한 예시다. 실제 월 납부액에는 상환방식에 따른 원금이 더해지고, 잔액·일수에 따라 이자가 달라진다. 개인별 승인금리와 36개월 총상환액은 발표자료만으로 알 수 없다.
주택 계획이 있다면 계약의 조건은 더 무겁다. 신한카드 발표는 대출 실행일부터 1년간 주택구입 금지 약정을 알렸다. 금융위 공통 Q&A는 기간을 1년 또는 대출 전액 상환 전까지로 적고, 투기지역·투기과열지구·조정대상지역의 매매·증여·신축 등으로 주택을 취득하는 경우를 제한한다. 상속 취득은 제외한다. 공통 Q&A는 약정을 위반하면 대출 즉시 상환과 향후 3년간 주택 관련 대출 및 이 상품 이용 제한이 따른다고 명시한다. 이번 취재에서 신한카드의 개별 약정서를 확보하지 못했으므로 그 상품의 구체적 적용 범위와 특정 지역 취득의 허용 여부는 확정하지 않았다.
이제의 총평
카드사 창구가 하나 늘어난 것과 차주에게 1000만원이 새로 생기는 것은 다른 일이다. 이 상품이 넓힌 것은 연소득 한도에 걸린 사람의 신청 가능성이다. 차주가 실제 얻는 금액은 전 금융사에 걸친 같은 상품의 잔여 한도, DSR과 회사의 상환능력 심사, 승인금리가 함께 결정한다. 주택 취득 약정까지 걸린 생활비 대출인 만큼, 대출금의 크기뿐 아니라 나중에 이를 어길 때 되돌려야 할 돈과 잃게 되는 대출 자격도 비용이다.
출처와 범위
이 기사에 든 700만원·300만원·200만원 사례와 한 달 이자는 제도 규칙을 적용한 가상 계산이다. 실제 승인·집행 사례가 아니다. 신한카드 개별 약정서, 개인별 금리와 상환액, 실제 집행 실적은 확인하지 못했다. 금융위 공통 Q&A는 신한카드의 구체적 계약서와 구별했다.